

Чванова Марина Анатольевна –
директор ООО «Верос-Аудит»,
аудитор, юрист,
профессиональный бухгалтер,
налоговый консультант
Статья: "Курсовые разницы при внешнеэкономических договорах поставки"
Внешнеэкономическая деятельность, несмотря на непростую текущую экономическую политику между некоторыми странами, не теряет свою актуальность. При ее осуществлении компании обязаны соблюдать общие правила валютных операций. Они регулируется Федеральным законом от 10.12.2003 N 173-ФЗ "О валютном регулировании и валютном контроле".
Определение валютных операций приведено в пункте 9 статьи 1 Закона N 173-ФЗ. К валютным операциям относится, например, использование иностранной валюты в качестве средства платежа между контрагентами.
Как правило, при совершении этих операций у компании в учете возникает курсовая разница.
Что такое курсовая разница? Какими правилами компания обязана руководствоваться при их исчислении?
Ведь показатели курсовой разницы влияют и на сумму обязательства перед иностранным контрагентом, и на величину доходов и расходов компании. Следовательно, и на итоговый финансовый результат, и на показатели самого баланса компании.
При совершении расчетов по внешнеэкономическому контракту возникают суммы в иностранной валюте. А курсовая разница по этим расчетам основана на следующем:
- все операции в нашем учете отражаются в национальной валюте- рублях и копейках,
- показатели имущества, капитала и обязательств должны оперативно отражать реальные суммы по ним,
- курс иностранной валюты платежа крайне редко бывает стабильным. И, значит, необходимо производить пересчет непогашенных обязательств по внешнеторговым контрактам.
И для решения этих задач и производится перерасчет сумм в валюте в рубли по текущему курсу. А отклонения предыдущей суммы от пересчитанной образует курсовую разницу.
Порядок бухгалтерского учета курсовой разницы
Бухгалтерский учет данных операций регламентируется ПБУ 3/2006 "Учет активов и обязательств, стоимость которых выражена в иностранной валюте" (утв. приказом Минфина России от 27.11.2006 N 154н).
При этом стоимость денежных средств, обязательств и требований, выраженных в иностранной валюте, наряду с их рублевой оценкой также дополнительно отражается записями в иностранной валюте (п.п. 7, 20 ПБУ 3/2006).
В общем случае применяется официальный курс Центрального банка Российской Федерации (ЦБ РФ). А если договором установлен курс, отличный от официального, то применяется курс, согласованный в договоре (п.п. 5, 6, 9 ПБУ 3/2006).
Для пересчета суммы валютной операции в рубли используется курс иностранной валюты к рублю, действовавший:
- на дату перечисления (поступления) денежных средств - в части предоплаты (аванса, задатка);
- на дату совершения валютной операции - в части, превышающей сумму предоплаты (аванса, задатка).
Переоценка обязательств выполняется (п. 7 ПБУ 3/2006):
- на каждую отчетную дату;
- на дату совершения операции;
- по мере изменения курса - по желанию и только для денежных средств.
Не подлежат переоценке (пп. 4-10 ПБУ 3/2006):
- обязательства и требования, возникшие в результате перечисления предварительной оплаты (аванса, задатка);
- стоимость вложений во внеоборотные активы (ОС, НМА и др.), в материально-производственные запасы и другие активы, не относящиеся к денежным средствам и требованиям.
И в результате переоценки активов и обязательств, выраженных в валюте, возникают курсовые разницы.
Курсовые разницы делятся на положительные и отрицательные показатели. Исходя из этого, курсовые разницы по пересчету внешнеторговых операций включаются в прочие доходы или расходы компании (пп. 11-14 ПБУ 3/2006).
Курсовая разница отражается в бухгалтерском учете и бухгалтерской отчетности в том отчетном периоде, к которому относится дата исполнения обязательств по оплате или за который составлена бухгалтерская отчетность (п. 12 ПБУ 3/2006).
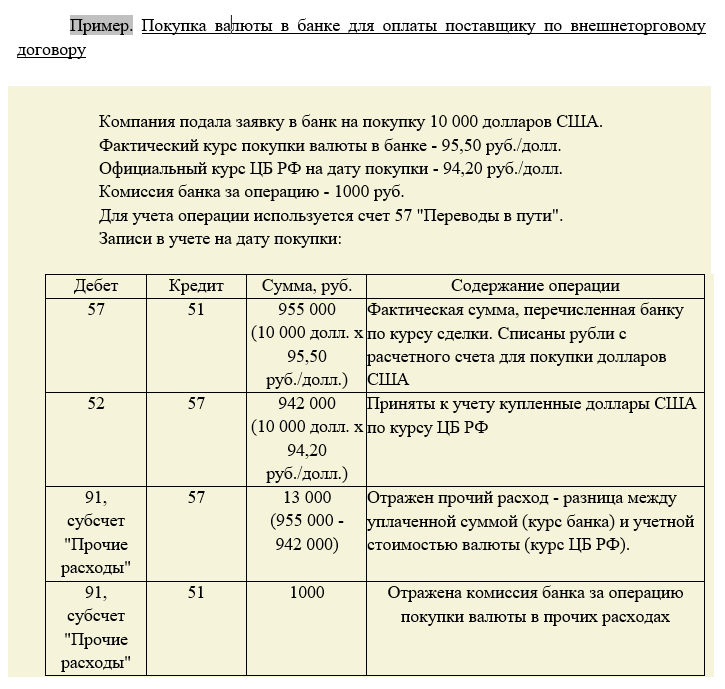
Покупка валюты у банка не образует курсовых разниц
Важно отличать курсовую разницу от переоценки внешнеэкономических контрактов от операций по покупке компанией валюты у банка. Ведь там тоже происходит переоценка суммы в валюте.
Необходимо учесть, что при покупке валюты у банка курсовые разницы в бухучете не образуются. Разница между курсом валютно-обменной операции и курсом ЦБ РФ на дату ее проведения отражается в бухучете как прочие доходы (доходы, отличные от выручки) или расходы (пункты 4, 7 ПБУ 9/99, пп. "к" п. 36, пп. "з" п. 37 ФСБУ 9/2025, пункты 4, 11 ПБУ 10/99). Даже несмотря на схожесть отражения этих операций в учете. А комиссию банка за проведение операции учитывают в прочих расходах.
Курсовые разницы в налоговом учете
В налоговом учете данные операции установлены пунктом 8 статьи 271 НК РФ и пунктом 10 статьи 272 НК РФ.
Как и в бухучете, при отражении валютной операции в налоговом учете ее сумму следует пересчитать в рубли. Под валютными операциями в налоговом учете понимается признание доходов и расходов, выраженных в иностранной валюте, а также операции с требованиями (обязательствами), стоимость которых выражена в иностранной валюте, и с имуществом в виде валютных ценностей.
Доходы и расходы, выраженные в иностранной валюте, пересчитываются в рубли на дату признания соответствующего дохода (расхода).
Обязательства по внешнеэкономическому контракту первоначально пересчитываются на дату перехода права собственности. Для пересчета суммы валютной операции в рубли используется курс иностранной валюты к рублю, действовавший:
- на дату перечисления (поступления) денежных средств - в части аванса (задатка);
- на дату совершения валютной операции - в части, превышающей сумму аванса (задатка).
В дальнейшем требования (обязательства) в валюте и имущество в виде валютных ценностей следует регулярно переоценивать:
- на дату прекращения (исполнения) требований (обязательств);
- дату перехода права собственности на валютные ценности;
- последнее число текущего месяца.
В общем случае применяется официальный курс ЦБ РФ. Если договором установлен курс, отличный от официального, то используется курс, согласованный в договоре.
Требования и обязательства, возникшие в результате перечисления аванса (задатка), не переоцениваются (п. 11 ст. 250, пп. 5 п. 1 ст. 265 НК РФ).
При дооценке валютных ценностей и требований в валюте или при уценке обязательств в валюте возникает положительная курсовая разница, которая включается во внереализационные доходы (п. 11 ст. 250 НК РФ).
Отрицательная курсовая разница возникает при уценке валютных ценностей и требований в валюте или при дооценке обязательств в валюте. Отрицательная курсовая разница включается во внереализационные расходы (пп. 5 п. 1 ст. 265 НК РФ).
Как видим, правила отражения валютных операций в налоговом и бухгалтерском учете в целом схожи.
При этом, по мнению Минфина России, не могут включаться в налоговую базу при расчете налога на прибыль компаний курсовые разницы:
- связанные с расходами, не принимаемыми в целях налогообложения прибыли (письмо от 27.05.2011 N 03-03-06/1/312);
- начисленные на обязательства и требования, не связанные с деятельностью компании, направленной на получение дохода, как не соответствующие требованиям пункта 1 статьи 252 НК РФ (письмо от 18.01.2019 N 03-03-06/1/2333).
Положительные курсовые разницы
Положительные курсовые разницы возникают при повышении курса иностранной валюты по отношению к рублю при пересчете стоимости активов и дебиторской задолженности. При пересчете же кредиторской задолженности положительные курсовые разницы возникают, если на дату погашения задолженности (дату составления отчетности) курс валюты оказался ниже, чем на дату ее возникновения.
Положительная курсовая разница по внешнеторговым расчетам в бухгалтерском учете подлежит зачислению на финансовые результаты компании как прочие доходы на счет 91, субсчет "Прочие доходы" (п. 13 ПБУ 3/2006).
А в налоговом учете доходы в виде положительной курсовой разницы, за исключением положительной курсовой разницы, возникающей от переоценки выданных (полученных) авансов, учитываются в качестве внереализационных доходов (п. 11 ст. 250 НК РФ).
Положительной курсовой разницей в целях главы 25 НК РФ признается курсовая разница, возникающая при дооценке имущества в виде валютных ценностей.
Также, как и в бухучете, положительные курсовые разницы следует отличать от доходов, возникающих из-за разницы между курсом обмена валюты и официальным курсом, установленным ЦБ РФ (п. 2 ст. 250 НК РФ).
На основании пп. 7 п. 4 ст. 271 НК РФ датой получения внереализационного дохода признается последний день текущего месяца по доходам в виде положительной курсовой разницы по имуществу и обязательствам.
Отрицательные курсовые разницы
Отрицательные курсовые разницы возникают при понижении курса иностранной валюты по отношению к рублю по операциям по пересчету стоимости активов, перечисленных в п. 7 ПБУ 3/2006, и дебиторской задолженности. При пересчете же кредиторской задолженности отрицательные курсовые разницы возникают, если на дату погашения задолженности (дату составления отчетности) курс валюты оказался выше, чем на дату ее возникновения.
Отрицательная курсовая разница в общем случае подлежит зачислению на финансовые результаты компании как прочие расходы на счет 91, субсчет "Прочие расходы" (п. 13 ПБУ 3/2006).
Отрицательная курсовая разница отражается в бухгалтерском учете и бухгалтерской отчетности в том отчетном периоде, к которому относится дата исполнения обязательств по оплате или за который составлена бухгалтерская отчетность (п. 12 ПБУ 3/2006).
В налоговом учете порядок учета отрицательной курсовой разницы в целом аналогичен правилам, установленным для положительной курсовой разницы.
Документальное оформление поступления ТМЦ при импорте
Документами, являющимися основанием для принятия к учету импортного товара, служат:
- договор купли-продажи (поставки) товаров (контракт с иностранным поставщиком);
- таможенная декларация с отметками таможенных органов;
- транспортные, товаросопроводительные документы (международные авто-, авиа-, железнодорожные накладные, багажные квитанции, коносамент и другие).
- акты о приемке товаров (могут быть разработаны на основе унифицированной формы N ТОРГ-1);
- акты об установленном расхождении по количеству и качеству при приемке импортных товаров (может быть использована унифицированная форма N ТОРГ-3);
- журналы учета товаров на складе (могут быть разработаны на основе формы N ТОРГ-18).
Перечисленные унифицированные формы утверждены постановлением Госкомстата России от 25.12.1998 N 132.
Как правильно сформировать стоимость ТМЦ, получаемых по внешнеэкономическим сделкам с учетом курсовых разниц
Для целей бухгалтерского учета товары являются видом запасов.
При ведении бухгалтерского учета товаров следует руководствоваться требованиями и рекомендациями:
- ФСБУ 5/2019 "Запасы", утв. приказом Минфина России от 15.11.2019 N 180н;
- Методическими рекомендациями по учету и оформлению операций приема, хранения и отпуска товаров в организациях торговли, утв. письмом Роскомторга от 10.07.1996 N 1-794/32-5, которые применяются торговыми организациями.
Формирование себестоимости поступающих товаров
Товары принимаются к бухгалтерскому учету по фактической себестоимости, если иное не установлено ФСБУ 5/2019 (п. 9 ФСБУ 5/2019).
К затратам на приобретение импортного товара могут относиться:
- суммы, уплачиваемые в соответствии с договором поставщику (продавцу), в которых необходимо учитывать все скидки и бонусы, предоставленные продавцом;
- таможенные пошлины;
- невозмещаемые налоги, уплачиваемые в связи с приобретением товаров;
- иные затраты, непосредственно связанные с приобретением товаров.
Инструкция по применению Плана счетов позволяет формировать фактическую себестоимость товаров либо на отдельном субсчете к счету 41 "Товары", например, "Товары в пути", либо на счете 15 "Заготовление и приобретение материалов" с последующим списанием стоимости фактически поступивших в компанию и оприходованных товаров в дебет счета 41.
Порядок формирования фактической себестоимости товаров компании необходимо закрепить в учетной политике (п. 7 ПБУ 1/2008, утв. приказом Минфина России от 06.10.2008 N 106н).
При приобретении товаров у иностранных организаций их стоимость, как правило, выражена в иностранной валюте. Стоимость запасов, выраженная в иностранной валюте, для отражения в бухгалтерском учете и бухгалтерской отчетности подлежит пересчету в рубли (п. 4 ПБУ 3/2006), ч. 3 ст. 12 Федерального закона от 06.12.2011 N 402-ФЗ). Пересчет осуществляется по официальному курсу ЦБ РФ, действующему на дату совершения операции в иностранной валюте, а в случае отсутствия такого курса - по кросс-курсу соответствующей валюты, рассчитанному исходя из курсов иностранных валют, установленных ЦБ РФ (пункты 5 и 6 ПБУ 3/2006).
Согласно приложению к ПБУ 3/2006 при импорте запасов датой совершения операции считается дата признания расходов по приобретению запасов. При этом под датой совершения операции в иностранной валюте признается день возникновения у компании права в соответствии с законодательством РФ или договором принять к бухгалтерскому учету эти товары и обязательства, которые являются результатом этой операции (п. 3 ПБУ 3/2006). То есть, дата перехода права собственности на них.
Таким образом, стоимость импортных товаров, выраженная в иностранной валюте, должна быть пересчитана в рубли по курсу ЦБ РФ на дату возникновения у компании права собственности на ввозимые товары.
При этом оценка, по которой товары будут приняты к учету, зависит от порядка расчетов за них, поскольку товары могут быть оплачены как до перехода права собственности на них, так и после.
Возможны три варианта учета приобретенных у иностранных контрагентов товаров.
1 вариант
Если по условиям договора товар оплачивается после перехода права собственности на него, то его стоимость формируется на момент такого перехода исходя из контрактной цены и иных расходов. Пересчет стоимости товаров после принятия их к бухгалтерскому учету в связи с изменением курса валюты не производится. Это означает, что вне зависимости от того, оплатила компания приобретение товаров или нет, их стоимость после оприходования не изменяется.
Переоценке после перехода права собственности подлежит лишь сумма кредиторской задолженности. На основании п. 7 ПБУ 3/2006 переоценка осуществляется:
- на дату оплаты (полной или частичной);
- на отчетную дату, если погашение задолженности произойдет в следующем отчетном периоде.
2 вариант
Если условиями договора предусмотрена 100% предоплата, то импортные товары должны быть приняты к учету в оценке, выраженной в рублях по курсу ЦБ РФ, действовавшему на дату перечисления денежных средств в качестве аванса. Пересчет суммы предоплаты после принятия товаров к бухгалтерскому учету в связи с изменением курса не производится.
При перечислении иностранному поставщику предоплаты в валюте компания отражает в бухгалтерском учете сумму аванса в рублях по курсу ЦБ РФ на дату его перечисления и в дальнейшем эту сумму не пересчитывает (в том числе и на отчетную дату) (пункты 9, 10 ПБУ 3/2006). Соответственно, стоимость товаров представляет собой рублевый эквивалент суммы в иностранной валюте по курсу ЦБ РФ на дату осуществления предоплаты. В этом случае курсовые разницы по счету учета расчетов с поставщиком товаров, выраженным в валюте, в бухгалтерском учете у компании не возникают (пункты 3, 11 ПБУ 3/2006).
Приобретенный товар принимается к бухгалтерскому учету на дату перехода права собственности на него к покупателю. При этом, момент перехода права собственности на товар должен быть определен сторонами самостоятельно и зафиксирован в контракте.
3 вариант
Если по условиям договора товар частично оплачивается авансом, а частично - после перехода права собственности, то фактическая себестоимость импортного товара будет определяться как результат сложения:
- части стоимости, в счет оплаты которой была перечислена частичная предоплата (аванс), определяемой по курсу на дату выплаты аванса;
- части оставшейся неоплаченной стоимости, которая отражается в учете по официальному курсу иностранной валюты, действовавшему на день оприходования ценностей.
Рассчитанная таким образом стоимость в дальнейшем не пересчитывается. Однако оставшаяся часть кредиторской задолженности покупателя подлежит переоценке в порядке, предусмотренном п. 7 ПБУ 3/2006.
Таким образом, курсовые разницы – это неотъемлемая часть деятельности компании по внешнеэкономическим контрактам.
И для их правильного исчисления в учете необходимо владеть всеми правилами, утвержденными законодательством. А также изначально изучить условия заключаемого контракта в целом и в части установления курса платежей по нему.