Чванова Марина Анатольевна –
директор ООО «Верос-Аудит»,
аудитор, юрист,
профессиональный бухгалтер,
налоговый консультант
Статья: "Бухгалтерские документы в электронном виде".
Сложно представить современную деловую жизнь, основанную на принципах внешнего и внутреннего документооборота, применяемых даже всего двадцать лет назад. Развитие связей между компаниями требует максимально ускоренного обмена документами. Это влечет за собой необходимость оперативного документооборота также и внутри компании. Значительную часть всей документации составляют бухгалтерские документы, так как именно они несут информацию о составе, количестве, стоимости всех сделок между компаниями, а также времени их совершения.
На порядок их формирования и обращения влияют многие факторы. Причем, как давно применяемые, так и современные. Рассмотрим их.
Основное правило ведения бухгалтерского учета в РФ связано с обязательным наличием первичных бухгалтерских документов, обосновывающих права компании на учетные записи по хозяйственным операциям. То есть, если нет первичного документа, то и не может быть учетной записи по операции, которая из этого документа возникает. Именно поэтому бухгалтерское законодательство РФ всегда отводит большое значение наличию «первички», правильности ее оформления, а также обеспечения сохранности для контрольных мероприятий.
В текущей деятельности компании такими документами, например, являются: накладные, УПД, акты приемки работ (услуг), ведомости по зарплате, табели учета рабочего времени.
Отдельным видом первичного документа является бухгалтерская справка. Она является локальным документом компании и составляется, если необходимо отразить на счетах учета информацию о событии в деловой жизни компании, которая не может быть подтверждена иным первичным документом, составленным сторонним контрагентом. Например, начисление процентов по договору займа для их последующего отражения в составе текущих затрат. Также этот первичный документ составляется при выявлении доходов или расходов компании за прошлые периоды.
Таким образом, «первичка» подтверждает легитимность всех хозяйственных операций, а также дает основание для составления на их основе бухгалтерской и налоговой отчетности. При проверке деятельности компании налоговиками или аудиторами отсутствие правильно оформленных первичных документов является одной из основных причин выражения мнения о недостоверности отчетности.
Основным нормативным документом, в котором изложены правила работы с «первичкой» является Федеральный закон «О бухгалтерском учете» от 06.12.2011г. № 402-ФЗ. Именно в нем предусмотрена специальная ст.9 «Первичные учетные документы», в которой изложено, что «Каждый факт хозяйственной жизни подлежит оформлению первичным учетным документом. Не допускается принятие к бухгалтерскому учету документов, которыми оформляются не имевшие места факты хозяйственной жизни, в том числе лежащие в основе мнимых и притворных сделок».
Компания обязана принимать к учету только те документы, которые имеют все обязательные реквизиты, перечисленные в п.2 ст.9 ФЗ № 402-ФЗ. К ним относятся:
1) наименование документа;
2) дата составления документа;
3) наименование экономического субъекта, составившего документ;
4) содержание факта хозяйственной жизни;
5) величина натурального и (или) денежного измерения факта хозяйственной жизни с указанием единиц измерения;
6) наименование должности лица (лиц), совершившего (совершивших) сделку, операцию и ответственного (ответственных) за ее оформление, либо наименование должности лица (лиц), ответственного (ответственных) за оформление свершившегося события;
7) подписи лиц, предусмотренных пунктом 6 настоящей части, с указанием их фамилий и инициалов либо иных реквизитов, необходимых для идентификации этих лиц.
Закон не запрещает компании вносить в формы используемой «первички» дополнительные реквизиты, утверждая их в приложении к учетной политике.
Закон предусматривает, что первичный учетный документ должен быть составлен при совершении факта хозяйственной жизни, а если это не представляется возможным - непосредственно после его окончания. Таким образом, при формировании отчетности за определенный отчетный период в нем должны быть своевременно отражена вся «первичка», дата которой к нему относится.
В компаниях обычно имеются базы данных и хранилища информации и архивных документов. При этом, должна быть решена задача оперативного обмена документами и информацией по мере надобности. Процесс этого обмена на бумажных носителях занимает большое количество времени, поскольку он использует формализованные и официальные способы делового общения в виде инструкции, приказа и других форм. Порой доступность бумажной информации низка, а влияние на ее содержание имеет ограниченный круг лиц. И такой стиль работы накладывает ограничения и на систему управления, ведь полноценный и, а главное, оперативный доступ ко всей информации имеет ограниченный круг лиц.
Решением этих проблем становится формирование единого информационного пространства и внедрение в нем систем электронного документооборота. Бухгалтерская документация в этом вопросе стоит в первом рейтинге по потребности доступа к ней работников, деятельность которых и принятие решений основано на наличии учетной информации. ФЗ № 402-ФЗ оперативно отразил правила работы с электронной версией первичного учетного документа. Поэтому в п.5 ст.9 этого закона рассмотрено применение «первички» как на бумажном носителе, так и в виде электронного документа, подписанного электронной подписью. Основным условием для этого является, наряду с наличием в документе обязательных реквизитов, также и подписание его уполномоченным лицом и должным образом.
Для этого важно учесть:
А) Документ, подписанный ЭЦП, имеет такую же юридическую силу, как и его бумажный аналог с подписью от руки. То есть, при электронном документообороте в электронном виде создаются не электронные копии бумажных документов, а именно оригиналы.
Б) В Налоговом кодексе РФ (НК РФ) перечислены случаи, когда налогоплательщик обязан применять усиленную квалифицированную ЭЦП для оформления бухгалтерских документов (п. 5.1, 7 ст. 23, ст. 78–79, п. 1, 5 ст. 80, п. 10 ст. 431, п. 6, 9 ст. 169). При этом электронный документооборот с применением простой или усиленной неквалифицированной ЭП может быть организован хозяйствующими субъектами, если между ними заключено юридически действительное соглашение.
В) В случае, если в соответствии с законодательством Российской Федерации первичные учетные документы, в том числе в виде электронного документа, изымаются, копии изъятых документов, изготовленные в порядке, установленном законодательством Российской Федерации, включаются в документы бухгалтерского учета.
Г) Компания вправе составлять бухгалтерские документы как на бумажном, так и в электронном виде одновременно. То есть, использование электронной формы по некоторой первичке не запрещает составлять иные документы на бумажном носителе в том же отчетном периоде.
ФСБУ 27/2021 – пояснения по применению электронных бухгалтерских документов.
Серьезным подспорьем как для законодателя, так и для компании является утверждение Минфином России нового ФСБУ 27/2021 "Документы и документооборот в бухгалтерском учете", применяемом в обязательном порядке с 2022 года. Установленные в нем правила должны исполнять экономические субъекты, включая кредитные и не кредитные финансовые компании, деятельность которых регулирует ЦБ РФ. На организации бюджетной сферы Стандарт не распространяется (п. 1 Стандарта).
Уже из самого названия следует его направленность на описание правил работы с документацией в бухгалтерском учете. То есть, на документы по-прежнему распространяются требования ФЗ № 402-ФЗ, но теперь для них стали обязательными и правила Стандарта.
Разъясняя нормы ст. 9 ФЗ № 402-ФЗ, Стандарт вводит определения «документ бухгалтерского учета» и «документооборот в бухгалтерском учете».
Под документами бухгалтерского учета понимаются первичные учетные документы и регистры бухгалтерского учета;
Роль регистров в учете как продолжение единого учетного процесса в компании описана в ст.10 ФЗ № 402-ФЗ. В ней предусмотрено, что «данные, содержащиеся в первичных учетных документах, подлежат своевременной регистрации и накоплению в регистрах бухгалтерского учета». Именно на них и обеспечивается применение двойной записи как средства отражения всех хозяйственных событий. Вне этих регистров не допускается ведение бухгалтерского учета.
По сути, в регистрах производится запись и хранение всей информации первички. Каждый объект бухгалтерского учета имеет свой счет и регистр. Например, счет 51 «Расчетный счет» отражает операции по расчетному счету компании в регистре бухгалтерского учета к счету 51 на основании первичных документов (платежных поручений, платежных требований, мемориальных ордеров банка). И далее, суммы по остаткам счетов, отражаемые в соответствующих им регистрах, формируют данные отчетности.
Применение на практике электронных бухгалтерских документов требует разъяснений по правилам их ведения, внесении исправлений, архивирования, предоставлению по запросу контролирующих органов. Ответы на эти вопросы изложены в Стандарте.
Правила по работе с электронными бухгалтерскими документами
- Правило N 1: требования к переводу (п.5 Стандарта)
Электронный бухгалтерский документ, как и бумажный, должен быть составлен на русском языке, либо иметь построчный перевод на русский язык.
- Правило N 2: требования к документам и допущения при их составлении
Стандарт конкретизирует, что дата составления первичного учетного документа - это дата подписания первичного учетного документа ответственным лицом. Если дата составления документа отличается от даты совершения хозяйственной операции, то дата совершения хозяйственной операции также подлежит отражению в первичном документе. Таким образом, при работе с электронным бухгалтерским документом, где дата подписания однозначно указывается посредством ЭЦП, а дата самой первички формируется при ее составлении на электронном носителе.
- Правило N 3: требования к подписи ( п.16, 17, 30 Стандарта)
Достоверность сведений, указанных в первичных учетных документах и регистрах, подтверждают лица, составившие такие документы и подписавшие их. Перечень лиц, уполномоченных ставить подпись устанавливается руководителем экономического субъекта.
Электронные документы, обращающиеся в рамках соглашений между участниками электронного взаимодействия, подписанные простой электронной подписью или усиленной неквалифицированной электронной подписью (ЭЦП), признаются для целей учета равнозначными документу на бумажном носителе, подписанному собственноручной подписью, в случаях, установленных соглашением. Такая позиция отражена в ряде писем Минфина России (№ 03-03-06/1/58456 от 12.09.2017г.; от 12.09.2016 № 03-03-06/2/53176, от 05.05.2015 № 07-01-06/25701). Аналогичного мнения придерживается и ФНС (письмо от 19.05.2016 № СД-4-3/8904).
Если требование об использовании конкретного вида электронной подписи не предусмотрено законами, то экономический субъект самостоятельно выбирает вид электронной подписи из числа предусмотренных ФЗ от 06.04.2011 N 63-ФЗ "Об электронной подписи". Виды электронной подписи учетных документов, составляемых в виде электронного документа компании совместно с другими участниками электронного взаимодействия, определяются их Соглашением. Например, если другую сторону не устраивает простая электронная подпись, то письменно может быть оговорено использование наиболее защищенного варианта - усиленной квалифицированной электронной подписи.
По мнению ФНС России, при оформлении первичных учетных документов экономический субъект вправе организовать электронный документооборот, применяя простую электронную подпись. К таким документам не будет претензий для целей налогового учета (Письмо ФНС России от 21.06.2021 N ЕА-3-26/4451@).
- Правило N 4: исправление документов, в том числе составленных в электронном виде ( п.20, 21 Стандарта)
Не просто компании вести деятельность, не допуская ошибок при оформлении бухгалтерских документов. Стандарт, наряду с ФЗ № 402-ФЗ, описывает формирование исправительных записей. Конечно, запись в электронном документе технически не может быть составлена по алгоритму исправления бумажной первички). Поэтому, возможность применения бухгалтерских документов в электронном виде прямо связана с наличием правил и по их исправлению.
Так, при обнаружении неточностей в электронном бухгалтерском документе, можно составить новый (исправленный) документ.
В новом (исправленном) бланке должны быть:
- сведения о том, что он подготовлен взамен первоначального электронного документа;
- дата внесения правок;
- электронные подписи лиц, исправивших документ, а также их должности, ФИО или прочие данные, позволяющие их идентифицировать;
- доступ к новому бланку должен быть построен таким образом, чтобы новый (исправленный) документ не мог рассматриваться и использоваться как отдельный, а только лишь в совокупности с первичным документом.
-Правило 5: хранение документов ( п. 14, 24, 25,26, 27 Стандарта)
Подлинники документов бухгалтерского учета, независимо от того, как они составлены (на бумажном носителе или в электронном виде) подлежат обязательному хранению на территории РФ. Сроки установлены законодательством РФ, в частности, Приказом Федерального архивного агентства от 20.12.2019 N 236 (п. 1 ст. 29 ФЗ № 402-ФЗ). Базы хранения бухгалтерских документов, составленных электронном виде, должны быть размещены в Российской Федерации. Исключение составляет случай, когда деятельность осуществляется за рубежом.
Документы должны храниться в том виде, в котором они были составлены. Перевод "бумажных" бухгалтерских документов в электронный формат с целью дальнейшего хранения не допускается. При составлении документов бухгалтерского учета в электронном виде экономический субъект должен обеспечить возможность изготовления копий таких документов на бумажном носителе.
При организации хранения электронного вида бухгалтерских документов рекомендуется учесть следующее:
Если компания принимает решение иметь копии документов и на бумажном носителе, это ее право. Их необходимо заверить либо подписью лиц, совершивших операцию, либо надписью «копия верна» с указанием даты, Ф. И. О. и должности лица, уполномоченного заверять копии документов в организации.
Обязательные условия хранения электронных бухгалтерских документов:
1) в архиве организации должно быть не менее двух экземпляров каждой единицы хранения электронных документов: один — основной, другой — рабочий. Хранить их нужно на разных физических устройствах;
2) у организации должны быть технические и программные средства, предназначенные для воспроизведения, копирования, перезаписи электронных документов, контроля их физического и технического состояния;
3) должен быть обеспечен режим хранения электронных документов, исключающий утрату, несанкционированную рассылку, уничтожение или искажение информации.
Что необходимо для перехода на электронные бухгалтерские документы
Для перехода на использование электронного варианта бухгалтерских документов компании следует учитывать ряд важных нюансов. Следует заранее подготовиться к возможности такого перехода, оценив текущую кадровую подготовку к работе с электронным документооборотом. Ведь данная новация будет касаться многих работников компании, а не только бухгалтерскую службу. Поэтому необходимо подготовиться к возможности их взаимодействия по работе с данными документами.
Рекомендуется выполнить следующие мероприятия:
1. Разработка локальных документов, необходимых для применения электронных бухгалтерских документов.
2. Заключение договора с оператором электронного документооборота, которые руководствуются Приказом ФНС России от 23.10.2020 г. № ЕД-7-26/775@ «Об утверждении Положения о Реестре доверенных операторов юридически значимого электронного документооборота». Это лицо должно быть российской организацией, с учетом требований, утвержденных Приказом от 04.04.2014 № ММВ-7-6/76@.
Перечень организаций — операторов электронного документооборота размещен на сайте ФНС по адресу: https://www.nalog.ru/rn77/taxation/submission_statements/operations
3. Выбор схемы хранения документов;
4. Обучение сотрудников; минимизация споров по вопросу электронных документов.
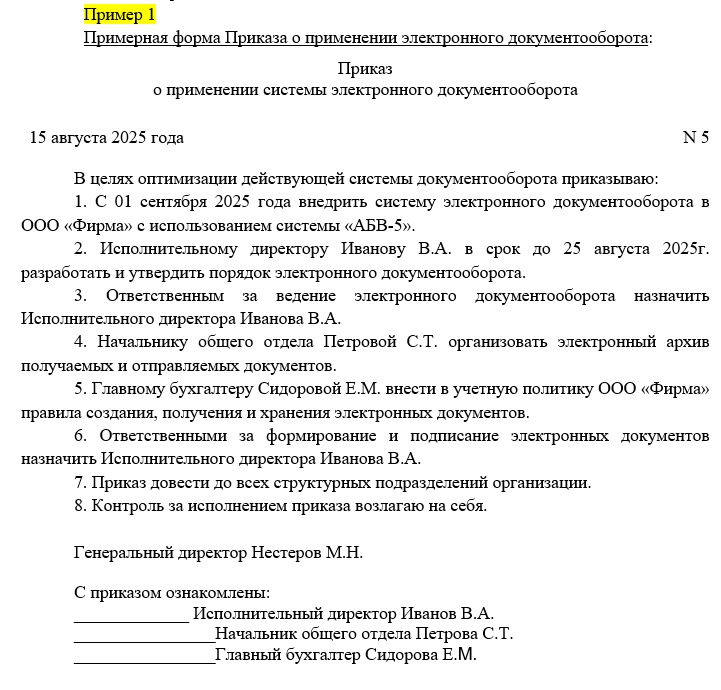
5. Внедрить электронный документооборот:
• разработать и утвердить его порядок;
• определить перечень лиц, ответственных за формирование и подписание электронных документов;
• закрепить в учетной политике компании правила применения электронного документооборота, а также выбрать вид электронной подписи.

